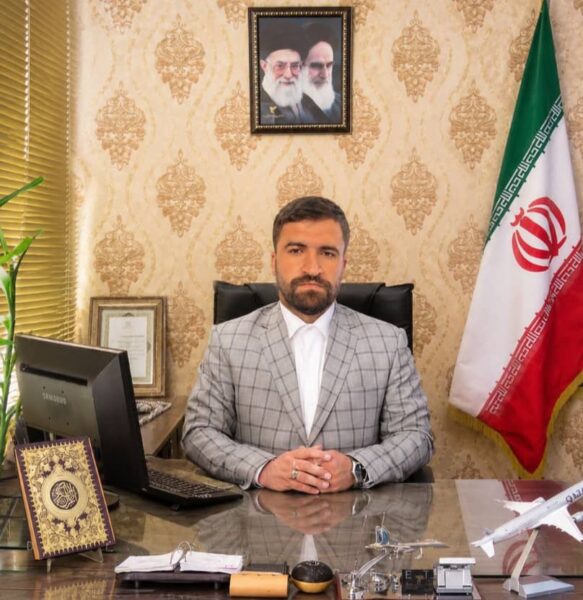
ریال نیوز : یک کارشناس اقتصادی با هشدار نسبت به عقب ماندگی بانک ها در حوزه دیجیتال گفت: بانک هایی که اپلیکیشن ضعیفی دارند، عملا مشتریان جوان خود را به فین تک ها هدیه می دهند.
به گزارش ریال نیوز ، فردین کریمی نیک، کارشناس اقتصادی، با اشاره به وضعیت بازاریابی در بانک های ایران اظهار داشت: صنعت بانکداری کشور در سال های اخیر یکی از پرچالش ترین دوره های خود را تجربه کرده است؛ از یک سو تحریم ها و محدودیت های بین المللی و از سوی دیگر رشد سریع فین تک ها و استارتاپ های مالی، فضای رقابتی این صنعت را دگرگون کرده است.
وی با بیان این که تغییر رفتار مشتریان، بانک ها را در نقطه عطفی قرار داده است، افزود: مشتریان امروز دیگر حوصله صف کشیدن پشت باجه را ندارند و بانک ها نمی توانند صرفا با اتکا به شعبه و باجه مشتری جذب کنند. بازاریابی بانکی وارد فاز جدیدی شده که در آن برنده کسی است که مشتری را بهتر بشناسد و تجربه بهتری به او ارائه دهد.
رقابت شدید و اشباع بازار بانکی
این کارشناس اقتصادی با اشاره به تراکم بالای بانک ها و موسسات اعتباری در کشور تصریح کرد: ایران یکی از پرتراکم ترین بازارهای بانکی منطقه را دارد و ده ها بانک دولتی، خصوصی و موسسه اعتباری برای جذب مشتری محدود با یکدیگر رقابت می کنند که نتیجه آن، جنگ نرخ سود و تبلیغات سنگین است.
کریمی نیک مهاجرت به بانکداری دیجیتال را یکی از مهم ترین تحولات این حوزه دانست و گفت: اپلیکیشن های بانکی، اینترنت بانک و کیف پول های الکترونیکی دیگر یک گزینه نیستند، بلکه به نیاز اصلی مشتری تبدیل شده اند. بانک هایی که اپلیکیشن ضعیفی دارند، عملا مشتریان جوان خود را به فین تک ها هدیه می دهند.
فین تک ها؛ رقیب یا شریک؟
وی با اشاره به نقش پررنگ سوپر اپ های مالی در تجربه روزمره مردم خاطرنشان کرد: پلتفرم های پرداخت بخش بزرگی از تجربه مالی روزمره مردم را در دست گرفته اند و بانک ها دو راه پیش رو دارند؛ یا با این مجموعه ها رقابت کنند یا با آن ها همکاری استراتژیک داشته باشند.
این کارشناس اقتصادی بزرگ ترین چالش بانک های ایرانی را نبود داده کاوی واقعی از رفتار مشتریان دانست و اظهار داشت: بسیاری از بانک ها هنوز نمی دانند مشتری وفادارشان کیست، چه می خواهد و چه زمانی ممکن است بانک را ترک کند.
راهکارهای توسعه بازاریابی بانکی
کریمی نیک در ادامه به تشریح راهکارهای توسعه بازاریابی بانکی پرداخت و تاکید کرد: به جای شعار مشتری مداری، باید سیستم های CRM واقعی پیاده سازی شود تا بانک بداند هر مشتری از چه محصولی استفاده می کند، چه زمانی به تسهیلات نیاز دارد و چگونه می توان پیشنهاد مناسبی به او ارائه داد. بازاریابی شخصی سازی شده، نرخ تبدیل را چند برابر می کند.
وی تحول دیجیتال و بهبود تجربه کاربری را از دیگر الزامات دانست و گفت: اپلیکیشن بانکی باید سریع، ساده و امن باشد؛ هر کلیک اضافه و هر صفحه کند، به معنای از دست دادن مشتری است. بانک ها باید روی طراحی تجربه کاربری سرمایه گذاری کنند و فرایندهای افتتاح حساب، دریافت تسهیلات و خدمات را کاملا آنلاین کنند.
این کارشناس اقتصادی همچنین بر اهمیت بازاریابی محتوایی و آموزش مالی تاکید کرد و افزود: مردم به محتوای آموزشی درباره مدیریت مالی، سرمایه گذاری و پس انداز علاقه زیادی دارند و بانک ها می توانند با تولید محتوای ارزشمند به مرجع مالی قابل اعتماد تبدیل شوند.
همکاری با فین تک ها و برنامه های وفاداری
کریمی نیک استفاده از شبکه های اجتماعی را بستر قدرتمندی برای برندینگ بانکی دانست و گفت: بانک ها می توانند با کمپین های خلاقانه و ارتباط مستقیم با مشتری، برند خود را انسانی و نزدیک کنند. همچنین به جای رقابت با فین تک ها، می توانند با آن ها مشارکت کنند، از API بانکی باز استفاده کنند و سرویس های مشترک بسازند.
وی برنامه های وفاداری و پاداش را یکی از موثرترین راه های حفظ مشتری برشمرد و اظهار داشت: سیستم امتیازدهی، تخفیف و پاداش برای تراکنش ها، مشتری را به بانک وفادارتر می کند. این کارشناس اقتصادی برندینگ و تمایز را نیز ضروری دانست و گفت: بسیاری از بانک های ایرانی از نظر خدمات شبیه یکدیگرند و بانکی که هویت برند قوی و جایگاه مشخص داشته باشد، راحت تر در ذهن مشتری می ماند.
چالش های پیش روی صنعت بانکداری
این کارشناس اقتصادی در بخش دیگری از سخنان خود به چالش های پیش رو اشاره کرد و گفت: تحریم ها و محدودیت های بین المللی دسترسی به فناوری های روز و همکاری با بانک های خارجی را محدود کرده است. مقررات و محدودیت های نظارتی نیز سرعت نوآوری را کند می کند و نیروی انسانی سنتی نیاز به آموزش و تغییر فرهنگ سازمانی دارد. زیرساخت های قدیمی فناوری نیز مهاجرت به سیستم های مدرن را دشوار کرده است.
فردین کریمی نیک در پایان تاکید کرد: آینده بازاریابی بانکی در ایران متعلق به بانک هایی است که بتوانند از «بانک به عنوان ساختمان» به «بانک به عنوان تجربه» تبدیل شوند. بانکی که مشتری را بشناسد، تجربه دیجیتال خوبی ارائه دهد، محتوای ارزشمند تولید کند و با اکوسیستم فین تک همکاری داشته باشد، برنده بازار فردا خواهد بود و آن هایی که به شعبه و روش های سنتی چسبیده باشند، محکوم به حاشیه هستند.